
Suomen kuluttajaluottosäännöt muuttuvat 20. marraskuuta 2026. Silloin aletaan soveltaa lakimuutoksia, joilla EU:n uusi kuluttajaluottodirektiivi pannaan täytäntöön. Muutos koskee lähes jokaista, joka ottaa lainaa, käyttää luottokorttia tai maksaa verkko-ostoksen myöhemmin.
Uusi direktiivi (EU) 2023/2225 korvaa vuoden 2008 kulutusluottodirektiivin. Suomessa sen toteuttavat lait vahvistettiin 16.1.2026, ja suurin osa muutoksista tehtiin kuluttajansuojalain kuluttajaluottoja koskevaan 7 lukuun.
Kuluttajan kannalta isoimmat muutokset ovat neljä: säännöt koskevat jatkossa myös korottomia luottoja ja ”osta nyt, maksa myöhemmin” -palveluita, lainanantaja menettää korot ja kulut, jos se laiminlyö luottokelpoisuuden arvioinnin, hylätyn hakemuksen yhteydessä saat enemmän tietoa ja oikeuksia, ja luottojen mainonta tiukkenee selvästi. Muutokset koskevat vain 20.11.2026 jälkeen tehtäviä sopimuksia.
Aikataulu
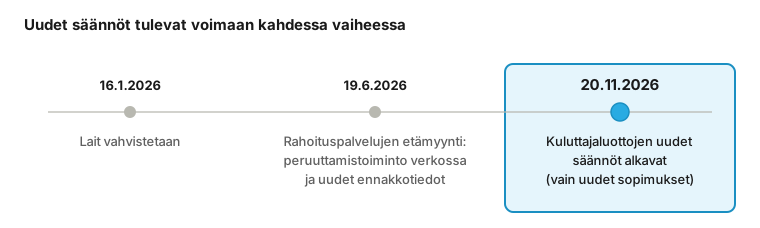
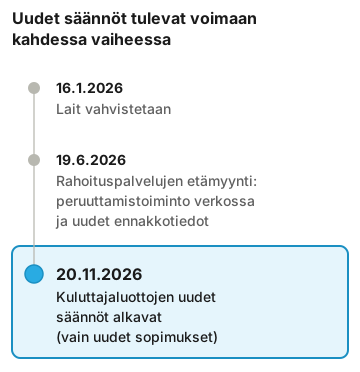
Rahoituspalvelujen etämyyntiin liittyvät muutokset tulivat voimaan jo 19.6.2026. Tässä artikkelissa käsitellään 20.11.2026 alkavia kuluttajaluottojen muutoksia.
1. Korottomat luotot ja ”maksa myöhemmin” -palvelut tulevat sääntelyn piiriin
Tähän asti kuluttajaluottoja koskevia sääntöjä ei ole sovellettu luottoihin, joista ei peritty korkoa tai muita maksuja. Jatkossa säännöt koskevat myös niitä.
Käytännössä tämä tarkoittaa:
- Kolmannen osapuolen ”osta nyt, maksa myöhemmin” -palvelut (BNPL) katsotaan kuluttajaluotoiksi, vaikka ne olisivat korottomia.
- Sääntelyn ulkopuolelle jäävät vain myyjän itse myöntämät enintään 50 päivän ja täysin kuluttomat maksunlykkäykset.
- Suurten verkkokauppojen oma maksuaika saa olla enintään 14 päivää, jotta se jää sääntelyn ulkopuolelle. Raja koskee yrityksiä, jotka eivät ole mikro- tai pk-yrityksiä.
Kuluttajalle tämä tarkoittaa, että myös korottomasta maksuajasta pitää saada samat ennakkotiedot ja suoja kuin tavallisesta lainasta. Myyjän tai maksupalvelun on myös arvioitava, pystytkö maksamaan.
2. Huolimaton luotonantaja menettää korot ja kulut
Jos luotonantaja rikkoo olennaisesti velvollisuuttaan arvioida maksukykysi, sinun ei tarvitse maksaa luoton korkoa eikä muita luottokustannuksia. Maksat takaisin vain lainaamasi summan.
Tämä on kuluttajan kannalta uudistuksen merkittävin yksittäinen muutos, koska se tekee vastuuttomasta luotonannosta lainanantajalle kannattamatonta.
Samalla itse arviointi tiukkenee:
- Arvio tehdään tulojen, menojen ja muiden taloudellisten olosuhteiden perusteella, ja luotonantajan on varmistettava tietojen paikkansapitävyys.
- Luotonantajan on dokumentoitava arviointi ja koulutettava henkilöstöään.
- Luottokelpoisuus on arvioitava uudelleen myös silloin, kun luottorajaa nostetaan.
- Korottomissa ja kuluttomissa luotoissa luottotietorekisterin käyttö ei ole pakollista, mutta maksukyky on silti arvioitava.
Jos luotonantaja on tehnyt arvioinnin virheellisesti, se ei saa jälkikäteen perua tai muuttaa sopimusta sinun vahingoksesi.
3. Hylätystä hakemuksesta saat jatkossa enemmän tietoa
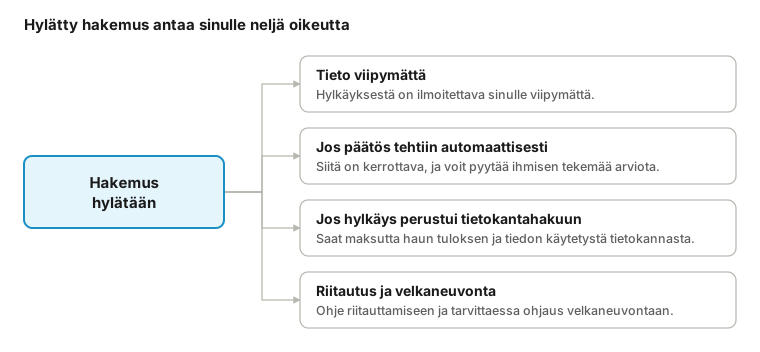
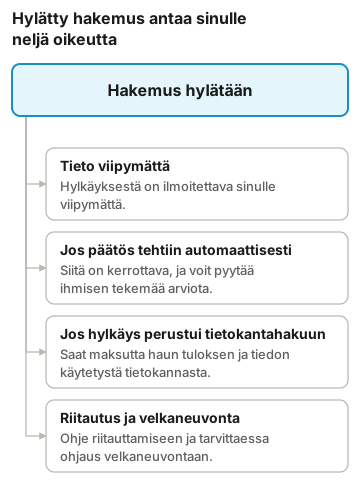
Moni lainahakemus käsitellään nykyään automaattisesti sekunneissa. Jatkossa hylätty hakija saa selkeämmät oikeudet tietää, miten päätös tehtiin ja mitä sille voi tehdä.
Lisäksi luotonantajan on kerrottava selkeästi, jos sinulle esitetty yksilöllinen lainatarjous perustuu henkilötietojesi automaattiseen käsittelyyn.
4. Lainamainonta tiukkenee
Kaikessa kuluttajaluottojen mainonnassa on jatkossa oltava selkeä ja näkyvä varoitus siitä, että luoton ottaminen maksaa. Vaatimus koskee myös korottomia luottoja. Esimerkki varoituksesta:
Huomio! Luoton ottaminen maksaa.
Lisäksi kiellettyä on mainonta, joka:
- ehdottaa, että luotto parantaisi taloudellista tilannettasi
- väittää, että nykyisillä lainoilla tai maksuhäiriömerkinnöillä on vähän tai ei lainkaan vaikutusta lainan saamiseen
- antaa kuvan, että luotto lisää varojasi, korvaa säästöt tai nostaa elintasoa
Kun mainos kertoo korosta tai kuluista, siinä on edelleen näytettävä vakiotiedot, kuten todellinen vuosikorko, edustavan esimerkin avulla. Mainoksen sanamuoto ei saa herättää vääriä odotuksia luoton saatavuudesta tai hinnasta.
5. Ei pyytämättömiä luottoja eikä valmiiksi rastitettuja ruutuja
Luottoa ei saa myöntää ilman, että olet itse pyytänyt sitä ja hyväksynyt sen nimenomaisesti. Suostumusta ei myöskään saa päätellä oletusvalinnoista, kuten valmiiksi rastitetusta ruudusta. Sama koskee luottoon liitettyjä lisäpalveluita.
Peruuttamisoikeus säilyy ja täsmentyy:
- Voit perua luottosopimuksen 14 kalenteripäivän kuluessa.
- Jos et ole saanut sopimusehtoja ja vaadittuja tietoja, peruuttamisaika päättyy viimeistään 12 kuukauden ja 14 päivän kuluttua.
- Jos ennakkotiedot annetaan alle vuorokautta ennen kuin sitoudut, lainanantajan on lähetettävä sinulle muistutus peruuttamismahdollisuudesta.
- Kun peruutat luoton, myös siihen liittyvä lisäpalvelusopimus lakkaa sitomasta sinua.
6. Maksuvaikeuksissa apua on tarjottava aiemmin
Direktiivi edellyttää, että luotonantajat noudattavat kohtuullista pidättyvyyttä ennen kuin ne käynnistävät perintää tai ulosottoa. Niillä on oltava menettelyt, joilla asiakkaan taloudelliset vaikeudet huomataan ajoissa, ja maksuvaikeuksissa olevat asiakkaat on ohjattava velkaneuvontaan.
Jos lainanmaksu alkaa tuottaa vaikeuksia, kannattaa toimia heti:
- Ota yhteys lainanantajaan ennen eräpäivää ja kysy maksujärjestelystä.
- Oikeusaputoimistojen talous- ja velkaneuvonta auttaa maksutta.
- Takuusäätiö tarjoaa neuvontaa ja voi tietyin edellytyksin auttaa velkojen järjestelyssä.
Mikä ei muutu
- Nykyiset lainasi jatkavat vanhoilla säännöillä. Sopimusoikeudelliset muutokset koskevat vain sopimuksia, jotka tehdään lakien voimaantulon jälkeen.
- Positiivinen luottotietorekisteri toimii kuten ennenkin. Uudistus ei muuta tietoja, joita luotonantajat ilmoittavat rekisteriin.
- Oikeus maksaa luotto takaisin etuajassa säilyy.
Kolme esimerkkiä arjesta
Esimerkkihenkilöt ovat keksittyjä.
Laura ostaa takin ja maksaa sen kuukauden päästä
Laura ostaa verkkokaupasta 120 euron takin ja valitsee kassalla kolmannen osapuolen maksupalvelun, joka antaa 30 päivää korotonta maksuaikaa. Aiemmin tällainen kuluton maksuaika jäi usein kuluttajaluottosääntöjen ulkopuolelle.
20.11.2026 jälkeen se on kuluttajaluotto. Lauran on saatava ennakkotiedot ennen sitoutumista, maksupalvelun on arvioitava hänen maksukykynsä, ja palvelun mainoksissa on oltava varoitus luoton maksullisuudesta.
Mikko pyytää luottorajan korotusta
Mikko haluaa nostaa luottokorttinsa rajaa 2 000 eurosta 5 000 euroon. Luotonantajan on arvioitava hänen luottokelpoisuutensa uudelleen ajantasaisten tietojen perusteella.
Jos luotonantaja laiminlyö tämän olennaisesti ja Mikon maksut myöhemmin kasautuvat, hän voi vapautua korosta ja muista luottokustannuksista. Velaksi jää vain se summa, jonka hän on käyttänyt.
Sannan hakemus hylätään sekunneissa
Sanna hakee verkossa 3 000 euron lainaa, ja järjestelmä hylkää hakemuksen automaattisesti. Jatkossa luotonantajan on kerrottava hänelle viipymättä, että päätös perustui automaattiseen käsittelyyn, ja että hän voi pyytää ihmisen tekemää arviota.
Jos hylkäys perustui tietokantahakuun, Sanna saa maksutta tiedon haun tuloksesta ja käytetystä tietokannasta. Hänelle on myös kerrottava, miten päätöksen voi riitauttaa, ja tarvittaessa ohjattava velkaneuvontaan.
Ennen ja jälkeen 20.11.2026
| Tilanne | Ennen | 20.11.2026 alkaen |
|---|---|---|
| Koroton ja kuluton luotto | Kuluttajaluottosäännöt eivät koskeneet | Säännöt koskevat, poikkeuksena myyjän oma kuluton maksuaika (enintään 50 päivää, suurilla verkkokaupoilla 14 päivää) |
| ”Maksa myöhemmin” -palvelu | Usein sääntelyn ulkopuolella, jos kuluton | Kuluttajaluotto |
| Luottokelpoisuuden laiminlyönti | Ei laissa määriteltyä sopimusoikeudellista seuraamusta | Kuluttaja vapautuu koroista ja kuluista |
| Hylätty hakemus | Tietosuoja-asetuksen yleiset oikeudet | Lisäksi luottosäännöissä velvollisuus kertoa automaattisesta käsittelystä, ihmisen arviosta, riitauttamisesta ja velkaneuvonnasta |
| Lainamainos | Vakiotiedot, kun korko tai kulut mainitaan | Lisäksi pakollinen varoitus kaikissa mainoksissa ja uusia kieltoja |
Mitä teen, jos epäilen, ettei lainanantaja noudata uusia sääntöjä?
Uudet oikeudet hyödyttävät vain, jos niitä käyttää. Etene näin:
- Tee kirjallinen reklamaatio luotonantajalle. Kerro, mikä on mielestäsi mennyt väärin ja mitä vaadit. Säilytä kaikki viestit ja sopimusasiakirjat.
- Kysy neuvoa Kilpailu- ja kuluttajaviraston kuluttajaneuvonnasta. Neuvonta on maksutonta ja auttaa arvioimaan, onko vaatimuksesi perusteltu.
- Vie riita ratkaistavaksi, jos sopua ei synny. Pankkeja ja muita finanssialan yrityksiä koskevissa riidoissa voit kääntyä FINE Vakuutus- ja rahoitusneuvonnan puoleen, muissa Kuluttajariitalautakunnan.
Jos lainan maksaminen on jo vaikeaa, älä jää odottamaan riidan ratkaisua. Ota samalla yhteys velkaneuvontaan.
Arkiraha ja uudet säännöt
Arkiraha on lainavertailupalvelu, joten uudistus koskee myös meitä. Pidämme sitä hyvänä asiana: selkeämmät tiedot, huolellisempi luottokelpoisuuden arviointi ja rehellisempi mainonta tekevät lainamarkkinasta turvallisemman.
Käymme sivustomme ja markkinointimme läpi niin, että ne vastaavat uusia vaatimuksia. Muistathan, että lainan ottaminen maksaa aina. Vertaile kokonaiskustannuksia ja ota lainaa vain, jos tiedät pystyväsi maksamaan sen takaisin.
Usein kysytyt kysymykset
Muuttuvatko nykyisen lainani ehdot 20.11.2026? Ei. Uudet sopimusoikeudelliset säännöt koskevat vain sopimuksia, jotka tehdään voimaantulon jälkeen.
Koskeeko uudistus Klarnan kaltaisia maksa myöhemmin -palveluita? Kyllä. Kolmannen osapuolen tarjoamat ”osta nyt, maksa myöhemmin” -järjestelyt katsotaan kuluttajaluotoiksi myös silloin, kun ne ovat korottomia.
Vaikeutuuko lainan saaminen? Luotonantajien on arvioitava maksukyky aiempaa tarkemmin ja dokumentoitava arvio. Lainahakemuksessa voidaan siksi kysyä aiempaa enemmän tietoja esimerkiksi menoistasi.
Mitä tapahtuu, jos luotonantaja ei arvioinut maksukykyäni kunnolla? Jos luotonantaja rikkoo velvollisuuttaan olennaisesti, sinun ei tarvitse maksaa korkoa eikä muita luottokustannuksia, vain lainattu pääoma.
Voinko vaatia, että ihminen käsittelee hylätyn hakemukseni? Kyllä. Jos arvio perustui automaattiseen käsittelyyn, sinulle on kerrottava siitä ja oikeudestasi pyytää ihmisen tekemää arviota.
Kuinka kauan minulla on aikaa perua laina? 14 kalenteripäivää sopimuksen tekemisestä tai siitä, kun saat sopimusehdot ja vaaditut tiedot, jos se tapahtuu myöhemmin.
Lähteet
- Hallituksen esitys HE 120/2025 vp
- Talousvaliokunnan mietintö TaVM 20/2025 vp
- Oikeusministeriö: Kuluttajaluotto- ja rahoituspalvelujen etämyyntisääntelyn valmistelu (OM134:00/2023)
- Direktiivi (EU) 2023/2225 kuluttajaluottosopimuksista
- Verohallinto: Kuluttajaluottosääntely uudistuu – mitä se tarkoittaa luotonantajille?
- Kaupan liitto: Kuluttajaluottosääntely uudistuu (27.3.2026)
- KPMG: EU:n kuluttajaluottodirektiivi ja kuluttajaoikeusdirektiivin muutosdirektiivi